Sin cargos anuales de cuenta ni mínimos
No hay una cantidad mínima para abrir una cuenta 529 gestionada por Fidelity, ni se aplican cargos por su apertura.

Ahorros con ventajas fiscales
Las ganancias se acumulan con el impuesto federal sobre el ingreso diferido, y además se pueden realizar retiros libres de impuestos para gastos educativos que reúnan los requisitos.

Uso flexible de fondos
Cubra los gastos de la universidad, la formación profesional y la educación primaria y secundaria en todo el país, incluida la matrícula, las cuotas y los libros. 1
Información sobre el Plan U. Fund
El Plan de Inversión Universitaria U.Fund recibió la Calificación Oro de Morningstar por segundo año consecutivo.2
Leer el informe de la industria 529 de Morningstar (en inglés)
Límite total máximo de la cuenta:
Balance máximo de $500,000 por beneficiario3
Deducción de impuestos estatal:
Los residentes de MA son elegibles para hasta $1,000 individuales, $2,000 casados
Ganancias:
Cualquier ganancia crece de forma diferida con respecto a los impuestos federales y de Massachusetts.
Retiros:
Los retiros calificados están libres del impuesto sobre el ingreso, tanto federal como de Massachusetts.
Programas de incentivos para el ahorro universitario:
BabySteps, un programa diseñado a fin de fomentar el ahorro para la universidad, proporciona un depósito inicial de $50 en una cuenta U.Fund para cualquier niño que sea residente de MA y haya nacido o sido adoptado el 1 de enero del 2020 o después (dentro de un año desde su nacimiento o adopción).
NextSteps, un programa de incentivos de ahorro para la universidad patrocinado por MEFA. El programa proporciona una contribución equivalente única de $50 a una cuenta individual del plan U.Fund a partir del 1 de enero del 2026 para un niño de no menos de un año de edad ni más de tres años de edad, que sea residente de Massachusetts. Consulte las normas del Plan NextSteps (PDF) para más información.
Rendimiento y aplicación del plan:
Descargar el informe anual (PDF) (en Inglés)
Acceder a la solicitud del plan y al kit de información
Invertir en su 529
Cuando abra su cuenta 529, podrá escoger entre diferentes carteras de inversión. Puede cambiar la asignación de activos dos veces cada año natural o si cambia el beneficiario de su cuenta 529.
El plan MA ofrece tres tipos de carteras: basadas en la edad, estáticas e individuales. Puede asignar el dinero entre estas carteras de inversión, en incrementos del 5% que sumen un total de 100%. Antes de que abra su cuenta, piense en aquello en lo que le gustaría invertir.
Una cartera basada en la edad puede ser adecuada para usted si desea una cartera gestionada por profesionales que ajuste la distribución de activos en función de la edad de su beneficiario, pasando a inversiones más conservadoras a medida que se acerca el momento de ir a la universidad.
Fidelity Funds son fondos mutuos gestionados de forma activa que tratan de superar al mercado, dirigidos a inversionistas con mayor tolerancia al riesgo.
Fidelity Index Funds son fondos mutuos de inversión indexados de bajo costo que replican fielmente el mercado, destinados a inversionistas con menor tolerancia al riesgo.
Fidelity Blend Funds combina ambas opciones, para inversionistas con tolerancia al riesgo moderada.
Vea la información sobre el rendimiento a corto plazo de las carteras o el rendimiento total anual promedio por mes o por trimestre. Consulte el Kit Informativo sobre el plan 529 para obtener información más detallada.
Una cartera estática puede ser adecuada para usted si desea una cartera diversificada, con una asignación de activos que se mantenga constante en el tiempo. Obtendrá una combinación de capital, ingresos fijos e inversiones a corto plazo
Fidelity Funds son fondos mutuos gestionados de forma activa que tratan de superar al mercado, dirigidos a inversionistas con mayor tolerancia al riesgo.
Fidelity Index Funds son fondos mutuos de inversión indexados de bajo costo que replican fielmente el mercado, destinados a inversionistas con menor tolerancia al riesgo.
MA Aggressive Growth Portfolio
Funds | Index
MA Moderate Growth Portfolio
Funds | Index
Vea la información sobre el rendimiento a corto plazo de las carteras o el rendimiento total anual promedio por mes o por trimestre. Consulte el Kit Informativo sobre el plan 529 para obtener información más detallada.
La inversión individual puede ser la opción adecuada para usted si desea tener mayor flexibilidad en su estrategia de inversión. Cada cartera contiene activos que pertenecen todos a una misma clase de activos, como acciones, ingresos fijos, inversiones a corto plazo y opciones de depósitos bancarios. Usted decide cómo asigna su dinero en incrementos de 5%.
Vea la información sobre el rendimiento a corto plazo de las carteras o el rendimiento total anual promedio por mes o por trimestre. Consulte el Kit Informativo sobre el plan 529 para obtener información más detallada.
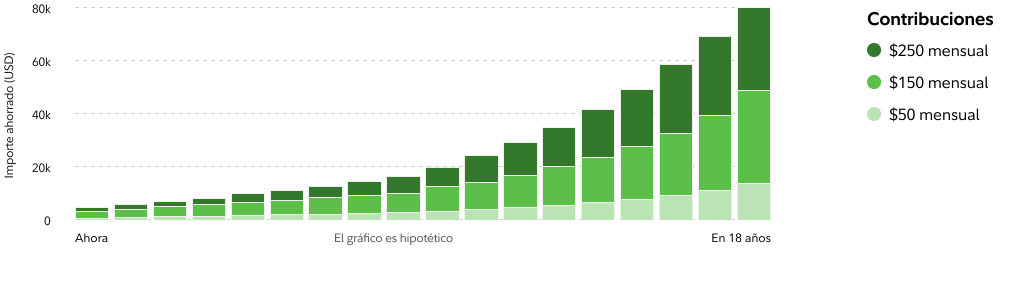
Ahorrar un poco con el tiempo puede tener un gran impacto
Las contribuciones recurrentes pueden ayudar a que crezca su dinero y a reducir la cantidad del préstamo estudiantil que pidió*.
Aprender
Explore las formas más recientes de ahorrar y pagar la educación de un hijo con un plan 529
Aprenda cómo un plan 529 puede ayudarlo a alcanzar sus metas de ahorro educativo en cualquier etapa de su viaje.
Video (30:10)
Planes 529: La manera de ahorrar para la universidad desde el punto de vista fiscal
El dinero se mueve para ayudarlo a alcanzar sus metas educativas.
Podcast (18:33)
Los conceptos básicos de los planes de ahorro 529 (en inglés)
Aprender maneras de explorar las opciones de inversión y las posibles ventajas fiscales.
Article

Preguntas frecuentes
¿Debería abrir una cuenta 529 que ofrece el estado en el que vivo o la de otro estado?
Puede abrir una cuenta 529 ofrecida por cualquier estado. Asegúrese de considerar su propio plan estatal, ya que puede tener beneficios adicionales, incluidas ventajas fiscales estatales. Independientemente del estado en el que vaya a estudiar su hijo, puede utilizar una cuenta 529 para financiar los gastos educativos que reúnan los requisitos en centros educativos elegibles de todo el país.
¿Qué pasa si mi hijo no va a la universidad o si queda dinero en la cuenta 529 después de que se gradúe?
Tiene varias opciones. Puede cambiar el beneficiario de la cuenta 529 por un integrante de la familia elegible para sus gastos educativos calificados. O bien, es posible que, bajo ciertas condiciones, pueda transferir activos del plan 529 a una cuenta Roth IRA a nombre del beneficiario6. Por último, puede realizar un retiro no calificado. Solo la parte del retiro no calificado atribuida a los ingresos de la inversión estará sujeta a impuestos federales y estatales sobre los ingresos, más una penalidad federal del 10%.
Contacto

Contacto
800-544-2776

1190268.6.0